Por Javier Pappalardo
En 1977, un redactor de The Economist inventó una expresión para describir lo que le pasaba a Holanda. El país había descubierto gas en el Mar del Norte, exportaba como nunca y, al mismo tiempo, veía cerrar sus fábricas. La llamó enfermedad holandesa. Medio siglo después, el último informe de actividad del INDEC podría haberse escrito con aquel diagnóstico en la mano.
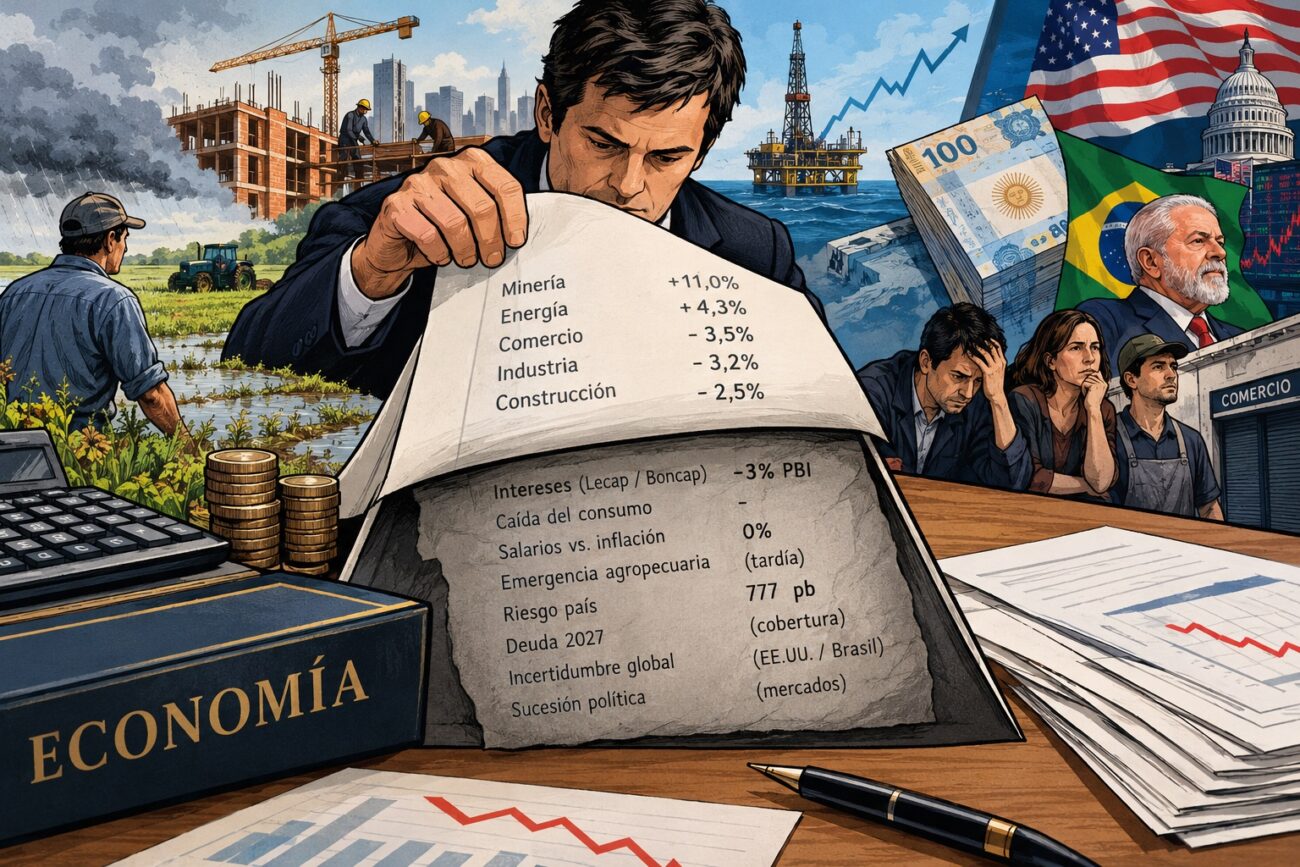
En agosto, la economía argentina cayó un 1,7 % interanual, la peor marca del año. La minería creció un 11 % y la energía un 4,3 %. El comercio cayó un 3,5 %, la industria un 3,2 % y la construcción un 2,5 %. Los sectores que exportan dólares avanzan y los que dan trabajo retroceden. Son justamente el comercio y la construcción los que mueven la economía de una ciudad como Nueve de Julio, donde no hay pozos petroleros ni minas. El segundo trimestre ya había cerrado con una baja del 0,6 %, y casi todas las proyecciones anticipan otra para el tercero. Si se confirma, la Argentina habrá entrado en lo que los manuales llaman recesión técnica, dos trimestres seguidos de caída.
El Gobierno tiene una respuesta para eso, y no es menor. La inflación bajó, el Banco Central compra dólares y las cuentas públicas muestran superávit. El problema aparece cuando se mira cómo se cuenta ese superávit. Los intereses de las Lecap y los Boncap, los títulos con los que el Tesoro se financia en pesos, no se pagan cada mes. Se capitalizan, y por eso no figuran en el resultado mensual. El Banco Provincia, que no es un observador neutral porque responde a Axel Kicillof, estima que esos intereses suman unos 38 billones de pesos. Si se computaran, el superávit se convertiría en un déficit cercano al 3 % del PBI. Es el criterio contable que se usa para ese tipo de títulos, y el Gobierno lo aplica desde el inicio de su gestión. Las dos cosas pueden ser ciertas al mismo tiempo, y ahí está el problema. Un superávit que depende del criterio con que se registran los intereses es un superávit que el mercado va a mirar con lupa.
Lo está mirando. El viernes el riesgo país tocó los 777 puntos, el nivel más alto en un año. En julio estaba en 403. La semana pasada escribí en esta columna que el mercado había dejado de calificar la gestión para empezar a cotizar la sucesión. En estos días el propio Tesoro le dio la razón. Después de haber estirado los plazos de su deuda en el primer cuatrimestre, en los últimos meses volvió a acortarlos, y hoy emite casi exclusivamente títulos que vencen antes de que termine el mandato. Los inversores le prestan al Gobierno de Milei y prefieren no prestarle al que venga después.
El contexto externo tampoco ayuda. Las tasas de los bonos del Tesoro norteamericano volvieron a subir, Wall Street duda de que la fiebre de inversión en inteligencia artificial vaya a rendir lo prometido y el martes Estados Unidos vota en sus elecciones de medio término. Y el domingo pasado Lula ganó su cuarto mandato en Brasil, el principal socio comercial del país, con un discurso opuesto al de la Casa Rosada. Ninguno de esos datos depende de Luis Caputo, pero todos se suman a la cuenta del riesgo argentino.
Mientras tanto, la economía real lleva sus propias cuentas. Los salarios registrados subieron un 21,3 % entre enero y agosto, exactamente lo mismo que la inflación. Ocho meses de esfuerzo para terminar empatados. El consumo masivo volvió a caer en septiembre. Y en un distrito agropecuario como el nuestro, el Estado tardó casi medio año en reconocer lo que cualquier productor sabía desde mayo. El lunes pasado, el Boletín Oficial homologó la emergencia agropecuaria por inundaciones en Nueve de Julio para el período que va del 1 de mayo al 31 de octubre. Llegó a cinco días de que terminara.
Esa es la otra enfermedad que no figura en los manuales. La macroeconomía mide lo que entra y lo que sale de las arcas del Estado. El productor mide si puede sacar la cosecha, el comerciante si le alcanza para pagar el alquiler del local y el asalariado si llega a fin de mes. Durante dos años, el Gobierno consiguió que la primera contabilidad mejorara sin que las otras tres empeoraran demasiado. Los números de octubre sugieren que ese equilibrio se está agotando.
No hay en esto ninguna catástrofe inminente. Las reservas crecen, los vencimientos de 2027 están cubiertos y el programa tiene todavía un año para mostrar resultados antes de las urnas. Pero la pregunta de fondo cambió. Hace un año se discutía si el plan podía bajar la inflación. Hoy se discute si puede hacer crecer algo más que Vaca Muerta. Holanda tuvo tiempo para corregir su enfermedad. La Argentina tiene doce meses, y las cuentas que hoy no se cuentan van a aparecer todas juntas en la misma boleta.