Cuando un programa económico empieza a encontrar sus propios límites, la política deja de discutir cómo sostenerlo y comienza a preguntarse cuánto cuesta corregirlo.
Por Javier Pappalardo
Hay momentos en que un Gobierno deja de elegir entre distintas alternativas económicas y comienza a elegir entre distintos costos. Ese parece ser el punto al que se acerca Javier Milei. El problema ya no es solamente cuánto vale el dólar, qué dice el riesgo país o cuántas reservas tiene el Banco Central. El problema es qué hacer cuando las herramientas utilizadas para sostener el programa empiezan a mostrar sus propios límites.
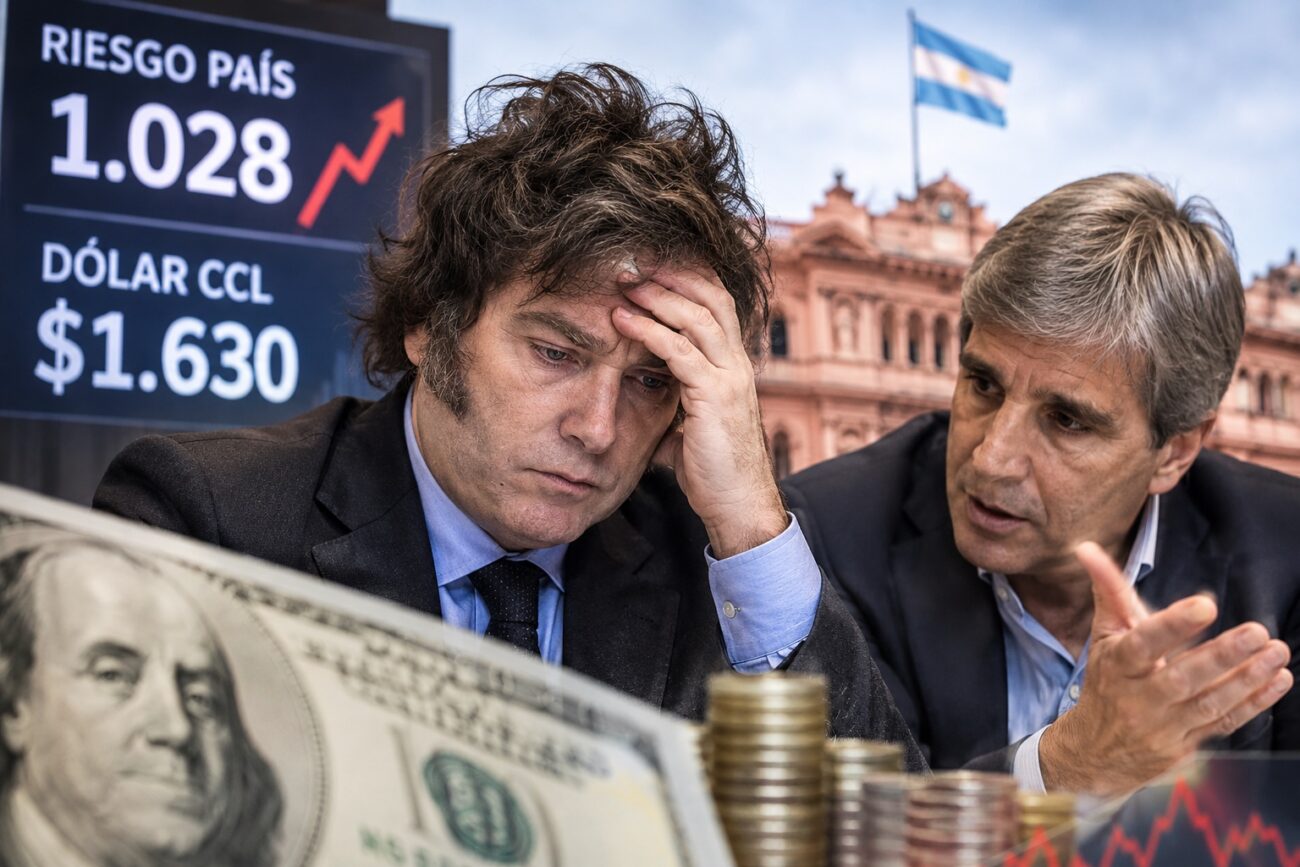
La fotografía que describen los mercados es incómoda para la Casa Rosada: un dólar financiero bajo presión, un riesgo país que vuelve a niveles preocupantes, un real brasileño que se deprecia y una economía que necesita dólares, competitividad y confianza al mismo tiempo. Todo eso ocurre mientras el Gobierno intenta mantener intacta la arquitectura de un programa que convirtió el equilibrio fiscal, la desinflación y la desregulación en sus principales banderas.
Pero los programas económicos, por más convicción ideológica que tengan detrás, no funcionan en el vacío. Funcionan en una economía real, con precios relativos, salarios, producción, importaciones, exportaciones, deuda, reservas y expectativas. Cuando alguna de esas variables se desacomoda, no alcanza con repetir el diagnóstico inicial. Hay que encontrar una respuesta. Y ahí comienza el verdadero problema de Milei y Luis Caputo.
El Gobierno parece atrapado entre decisiones que no quiere tomar. Si interviene para sostener el dólar, puede consumir reservas. Si deja que el tipo de cambio se acomode, corre el riesgo de trasladar esa corrección a los precios y poner en discusión el proceso de desinflación. Si busca financiamiento externo, gana tiempo, pero aumenta su dependencia de una asistencia que no puede reemplazar indefinidamente la generación genuina de divisas. Si vuelve a restringir el mercado cambiario, deberá explicar por qué el cepo que prometió terminar vuelve a aparecer como una herramienta posible. Y si modifica el programa, tendrá que reconocer que la realidad también puede corregir a la ideología.
No es una cuestión menor. Milei llegó al poder construyendo una narrativa de certezas. El déficit era el origen de todos los males, la emisión su explicación de la inflación, el Estado el principal obstáculo y el mercado la respuesta. En ese esquema, la política económica se presentaba como una suerte de manual de instrucciones: ordenar las cuentas, reducir la emisión, liberar los precios y esperar que la confianza hiciera el resto.
Sin embargo, una economía no es una planilla de Excel. El equilibrio fiscal puede ser una condición indispensable para evitar nuevas crisis, pero no resuelve automáticamente la competitividad, el acceso al crédito, la acumulación de reservas, el nivel de actividad ni la capacidad de las empresas para sobrevivir en un mercado que cambia de un día para otro.La discusión que empieza a aparecer, entonces, es mucho más profunda que una eventual devaluación.
El dólar siempre termina diciendo lo que la política no quiere escuchar
La depreciación del real brasileño vuelve a poner sobre la mesa una vieja advertencia argentina: cuando los principales socios comerciales modifican sus monedas y la Argentina intenta mantener la suya relativamente estable, la competitividad comienza a deteriorarse. No alcanza con explicar que la economía tiene ventajas estructurales, que Vaca Muerta puede generar dólares o que el agro tiene capacidad exportadora. Los precios relativos también importan.
Brasil no es un dato más de la economía argentina. Es uno de sus principales socios comerciales, un mercado decisivo para buena parte de la industria y una referencia inevitable cuando se discute competitividad. Si el real se deprecia y el peso permanece relativamente estable, los productos argentinos pueden encarecerse frente a los brasileños, mientras los bienes importados encuentran mejores condiciones para ingresar. La consecuencia no se limita a una cotización: puede sentirse en la producción, las ventas, el empleo y las decisiones de inversión.
Una empresa argentina que produce, paga salarios, impuestos, energía y logística en pesos, pero compite con productos importados cuyos precios relativos se abaratan, no puede resolver su problema escuchando una conferencia sobre libertad económica. Necesita números que cierren. La estabilidad cambiaria, cuando no está acompañada por una mejora suficiente de la productividad, puede convertirse en una estabilidad engañosa. El dólar quieto ofrece una sensación de orden, pero ese orden puede comenzar a acumular desequilibrios debajo de la superficie. El atraso cambiario no se anuncia con un cartel. Se manifiesta en la pérdida de competitividad, en las dificultades para exportar, en la presión sobre las reservas y en la necesidad creciente de financiar una estructura que empieza a demandar más dólares de los que genera. La pregunta que debería hacerse el Gobierno no es si el dólar está caro o barato según una consigna. Es si el esquema cambiario puede sostenerse sin obligar al Banco Central a convertirse en el guardián permanente de una cotización que el mercado pone a prueba.
Los dólares no son todos iguales
En el centro de la discusión aparece una palabra que suele utilizarse con demasiada ligereza: reservas. Tener dólares contabilizados no significa necesariamente disponer de todos ellos para intervenir libremente en el mercado. Las reservas brutas, las obligaciones asumidas, los compromisos financieros, los depósitos y la disponibilidad efectiva de divisas forman parte de una ecuación que no puede reducirse a un número anunciado en un comunicado.

Si el Banco Central debe desprenderse de cientos de millones de dólares diarios para defender el techo de una banda cambiaria, el problema deja de ser una discusión teórica sobre el precio del dólar. Se convierte en una discusión sobre la capacidad de sostener esa defensa. Y cuando los operadores comienzan a preguntarse cuántos dólares quedan disponibles para intervenir, la propia intervención puede alimentar las expectativas de una corrección futura.Ese es el mecanismo peligroso: la presión cambiaria obliga a vender reservas; la pérdida de reservas aumenta las dudas; las dudas estimulan la dolarización; y esa dolarización vuelve a presionar sobre el mercado. La Argentina conoce ese circuito. Por eso la discusión no debería ser cuánto puede resistir el Banco Central, sino qué estrategia existe para evitar que la resistencia termine consumiendo el recurso que se pretende defender.
Bessent puede ayudar, pero no puede hacer milagros
En este escenario, la posibilidad de un respaldo del Tesoro estadounidense aparece como una de las cartas que el Gobierno podría intentar jugar. Un acuerdo, una línea de financiamiento, una garantía o un mecanismo de liquidez podrían aliviar la presión y ofrecer una señal a los mercados. Pero conviene no confundir asistencia con solución.

Los dólares prestados pueden fortalecer transitoriamente las reservas, dar margen para atravesar una corrida y evitar que una tensión financiera se transforme en una crisis abierta. Lo que no pueden hacer, por sí solos, es corregir un desequilibrio cambiario, recuperar la competitividad industrial o garantizar que la economía produzca las divisas necesarias para afrontar sus compromisos.Si el financiamiento externo se utiliza para ganar tiempo mientras se corrigen los problemas, puede ser una herramienta valiosa. Si se utiliza para defender indefinidamente un esquema que necesita ajustes, el tiempo comprado puede terminar siendo tiempo perdido.
Argentina conoce demasiado bien esa diferencia. En nuestra historia económica, los dólares prestados muchas veces fueron presentados como la solución definitiva hasta que llegó el momento de devolverlos.
El cepo que no quieren nombrar
Hay otra alternativa que circula en los escenarios de emergencia: volver a endurecer las restricciones cambiarias. El cepo, esa palabra que el oficialismo convirtió en símbolo de todo aquello que debía desaparecer, podría volver a ser considerado como mecanismo de contención si la presión sobre las reservas se vuelve insostenible. Sería una contradicción política de enorme dimensión. Un Gobierno que prometió libertad para comprar, vender y disponer de moneda extranjera podría terminar recurriendo nuevamente a límites y controles para evitar que los dólares salgan demasiado rápido. Pero la economía tiene una ironía que la política suele descubrir tarde: las herramientas que se condenan durante la campaña pueden reaparecer cuando los números obligan a tomar decisiones.
También se habla de dolarización y de una nueva convertibilidad. Ambas alternativas tienen atractivo para quienes consideran que el peso perdió definitivamente su capacidad de generar confianza. Sin embargo, cambiar el nombre de la moneda o establecer una regla rígida de conversión no crea dólares. Para dolarizar hace falta disponer de los dólares necesarios para respaldar la transición y sostener el sistema. Para establecer una convertibilidad se necesita solvencia, reservas, competitividad y capacidad de resistir los shocks externos. La moneda puede cambiar. Los problemas económicos no desaparecen por decreto.
El costo de corregir y el costo de no corregir
Quizás la mayor dificultad del Gobierno sea política. Milei y Caputo construyeron su autoridad sobre la defensa de un rumbo que se presenta como innegociable. Cambiar una variable, recalibrar las bandas, permitir una corrección cambiaria o revisar determinados aspectos del programa puede ser interpretado como una admisión de que el diseño original necesita modificaciones. Pero no modificarlo también tiene un costo. Y ese costo puede ser mucho mayor si la corrección llega impuesta por el mercado, en lugar de ser decidida por el Gobierno.

Una devaluación ordenada no es lo mismo que una devaluación provocada por una corrida. Un ajuste cambiario acompañado por un programa de reservas, financiamiento y medidas de protección de la actividad no es lo mismo que una pérdida acelerada de dólares que termina obligando a improvisar. La diferencia no está solamente en el porcentaje que sube el tipo de cambio. Está en quién conduce el proceso y con qué instrumentos.
El equilibrio fiscal no debería convertirse en una excusa para evitar toda discusión sobre la economía real. Una política económica necesita cuentas ordenadas, pero también empresas que produzcan, trabajadores que consuman, exportaciones que generen divisas y un sistema financiero capaz de sostener el crédito. La estabilidad no puede ser solamente una fotografía del dólar y de los precios. Tiene que ser una condición que permita vivir, producir, invertir y proyectar.
La salida también es una decisión política
El Gobierno todavía tiene herramientas. Puede buscar respaldo financiero, revisar el esquema cambiario, recomponer competitividad, fortalecer las reservas y corregir aquellas políticas que están generando tensiones sobre la producción y el empleo. Puede hacerlo sin abandonar necesariamente el objetivo de equilibrio fiscal, pero aceptando que ese objetivo no resuelve todos los problemas y que una economía necesita más de una variable para funcionar.
Lo que no puede hacer es convertir cada advertencia en una conspiración, cada crítica en una operación política y cada problema en una cuestión de paciencia. Los mercados pueden equivocarse, los pronósticos pueden fallar y las expectativas electorales pueden exagerar escenarios. Pero cuando las variables comienzan a deteriorarse al mismo tiempo, el desafío consiste en mirar los números antes de que los números obliguen a mirar la crisis. El dólar es, en definitiva, el síntoma. La salida es el problema. Porque cuando todas las alternativas tienen costos, gobernar consiste precisamente en elegir cuál se paga, cómo se paga y quién lo paga. Y si el Gobierno se empeña en sostener que no existe ninguna alternativa a su programa, corre el riesgo de descubrir que la economía siempre tiene una última palabra. A veces no llega en forma de discurso. Llega en forma de precio.